Transferencias inmediatas: usar no siempre significa preferir
Las transferencias inmediatas ganan espacio en pagos online, entre personas y en comercios físicos. Pero adopción y preferencia no siempre avanzan al mismo ritmo. Esa distancia ayuda a entender dónde una infraestructura ya está disponible y dónde la experiencia todavía tiene margen para mejorar.
Que una persona utilice un método de pago no significa necesariamente que sea el que elegiría.
A veces usamos lo que está disponible, lo que el comercio acepta o lo que resuelve una necesidad en ese momento. La preferencia, en cambio, cuenta algo distinto: habla de qué método se siente más natural cuando existen alternativas.
Esa diferencia se vuelve especialmente interesante con las transferencias inmediatas.
En pocos años dejaron de estar asociadas únicamente a movimientos entre personas y empezaron a aparecer con más fuerza en compras online y pagos en comercios. Pero esa expansión no está ocurriendo de la misma manera en todos los mercados ni en todos los contextos.
En algunos casos, el uso ya es alto y la preferencia lo acompaña. En otros, muchas personas las utilizan, pero siguen eligiendo otro método cuando pueden. Y también aparece el movimiento contrario: usuarios que declaran preferir las transferencias inmediatas, aunque todavía no siempre encuentren dónde utilizarlas.
Ahí está una de las señales más útiles.
La disponibilidad y la preferencia no necesariamente evolucionan al mismo ritmo.
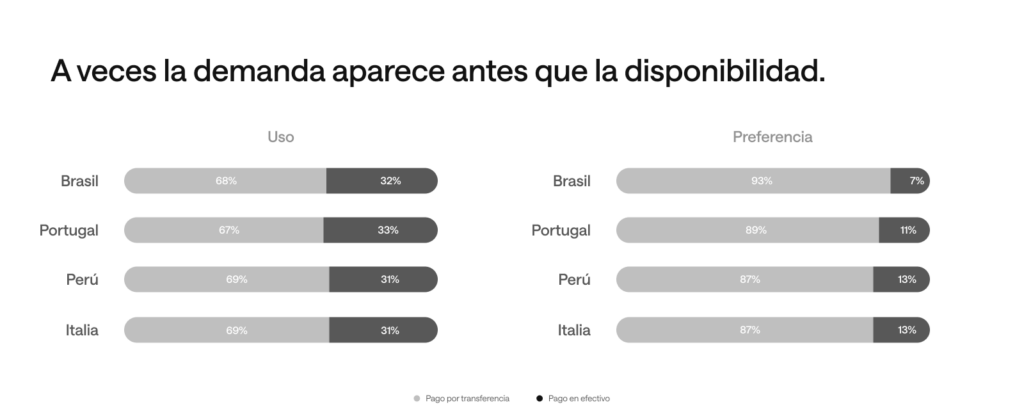
En pagos online, las transferencias inmediatas muestran una presencia especialmente fuerte en mercados donde la infraestructura ya tiene más recorrido, como Brasil, Colombia, Perú y Portugal.
Cuando miramos los pagos entre personas, la relación cambia. En países como Brasil, Portugal, Perú e Italia, la preferencia declarada por este método puede incluso superar su uso efectivo. Eso sugiere que, en algunos mercados, el usuario ya está dispuesto a elegirlo antes de que la infraestructura o la aceptación le permitan hacerlo en todos los momentos que quisiera.
La lectura deja de ser simplemente “faltan usuarios”.
En algunos casos, la demanda ya existe.
Lo que falta es que la experiencia pueda acompañarla.
El comercio físico muestra la tensión desde el otro lado. Perú alcanza un 53% de uso de transferencias inmediatas en el punto de venta. Sin embargo, la preferencia es bastante menor en varios de esos mercados.
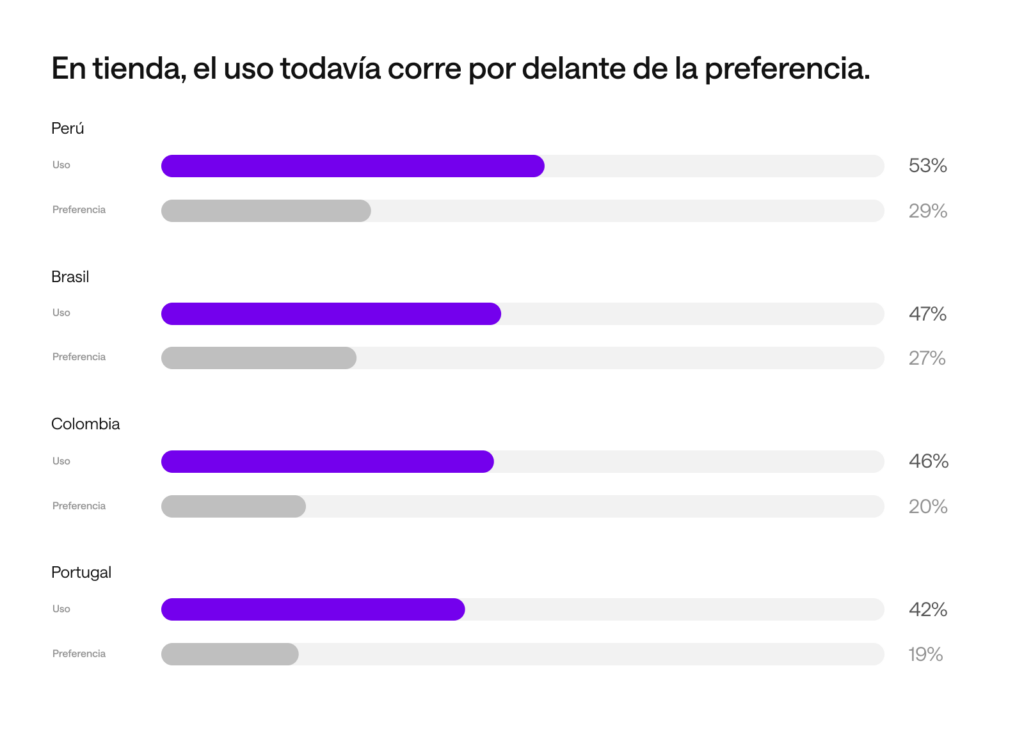
Eso importa porque demuestra que adoptar un método y convertirlo en primera opción son dos etapas distintas.
Una persona puede haber pagado mediante una transferencia inmediata en una tienda y, aun así, seguir sintiendo que una tarjeta o una wallet es más sencilla. El problema no necesariamente está en la tecnología. Puede estar en cómo se inicia el pago, cuántos pasos exige, qué tan clara es la confirmación o qué tan integrado está el flujo dentro de la experiencia del comercio.
La velocidad de la infraestructura, por sí sola, no construye preferencia.
La experiencia también tiene que hacerlo.
Brasil y Perú muestran que esa relación puede evolucionar. En ambos mercados, cerca del 30% de la población bancarizada ya identifica las transferencias inmediatas como su método preferido para pagos presenciales.
Ahí ocurre algo más interesante que sumar adopción.
El método empieza a pasar de estar disponible a formar parte del hábito.
Y esa transición cambia la conversación para Emisión.
Habilitar un nuevo raíl es solo una parte del desafío. La otra es conseguir que funcione de manera suficientemente natural como para que el usuario vuelva a elegirlo.
Porque un método puede ser rápido y seguir sintiéndose incómodo. Puede estar disponible en muchos comercios y no ser la primera opción. Puede resolver una transacción en segundos, pero exigir un recorrido que se percibe más complejo que acercar una tarjeta o confirmar desde una wallet.
Por eso conviene mirar uso y preferencia juntos.
El uso nos dice dónde una infraestructura ya está entrando en el comportamiento cotidiano.
La preferencia nos dice si esa experiencia está consiguiendo quedarse.
Y la distancia entre ambas puede revelar cosas muy distintas: una demanda que todavía no está suficientemente atendida, una experiencia que necesita simplificarse o un método que está en pleno proceso de convertirse en hábito.
El contexto también cambia esa relación.
En pagos entre personas, la propuesta de valor de una transferencia inmediata es muy directa: mover dinero sin esperar. En comercio online, el usuario ya está dentro de una experiencia digital y puede incorporar el método con más naturalidad. En una tienda física, en cambio, compite contra hábitos que llevan años instalados.
El mismo raíl puede ser rápido en los tres casos.
Pero no necesariamente se siente igual de natural.
Ahí está la lectura estratégica.
La evolución de los pagos digitales no debería medirse únicamente por cuántas personas pueden utilizar una nueva infraestructura.
También importa cuántas quieren hacerlo.
Porque cuando un método empieza a ser preferido, deja de ser simplemente una opción tecnológica y empieza a convertirse en parte de la experiencia esperada.
Para Emisión, eso implica pasar de una lógica de disponibilidad a una lógica de relevancia.
No se trata de sumar métodos porque sí.
Se trata de entender qué necesita cada uno para encontrar un lugar real en el comportamiento del usuario.
Las transferencias inmediatas ya demostraron que pueden escalar.
La siguiente pregunta es más exigente: ¿estamos diseñando una experiencia que haga que el usuario quiera volver a elegirlas?
Porque usar habla de adopción.
Preferir habla de hábito.